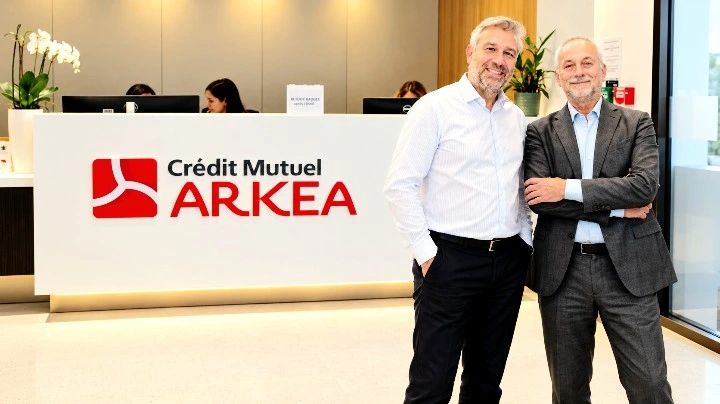
Dans une récente discussion avec Julien Carmona, Président du Crédit Mutuel Arkéa , l’AFIB a évoqué la nécessité de redonner de l’oxygène au marché du crédit.
📊 Un chiffre mérite toute notre attention : 10 % de prêts immobiliers en moins.
C’est l’impact des normes actuelles estimé par Crédit Mutuel Arkéa.
Selon Julien Carmona, » ces crédits auraient pu être accordés à des clients parfaitement solvables, sans prise de risque supplémentaire, ni pour la banque, ni pour l’emprunteur ».
Ce constat invite à nous interroger : comment faire évoluer notre cadre de régulation pour mieux prendre en compte les réalités du marché du
#logement et la diversité des situations des
#emprunteurs, tout en préservant une nécessaire maîtrise du risque ?
⚖️ La régulation et la maîtrise du risque sont indispensables. Elles doivent permettre aux banques de jouer pleinement leur rôle dans le financement de l’économie, du logement.
🤝 « Ecouter les acteurs de terrain est essentiel », rappelle Hugo Maurel, Président de l’AFIB.
Banques, intermédiaires en crédit et professionnels connaissent les réalités auxquelles sont confrontés les emprunteurs. Ils travaillent au service d’un objectif commun : relancer le logement et faciliter l’accès au financement.
« Le Crédit Mutuel Arkéa, profondément ancré dans les territoires, travaille aux côtés des intermédiaires en crédit ». Cette expérience et cette connaissance du terrain doivent nourrir la réflexion collective.
🔄 Les règles du Haut Conseil de Stabilité financière (HCSF) ont contribué à la stabilité de notre système. Elles doivent pouvoir évoluer avec les réalités économiques.
Réviser ces normes permettrait une régulation plus adaptée, sans renoncer à la maîtrise du risque, ni à la protection des emprunteurs. Il ne s’agit pas d’opposer régulation et crédit, mais de rechercher un bon équilibre.
Car derrière ces 10 % de crédits immobiliers en moins, il n’y a pas seulement une statistique.
🏡 Ce sont des ménages solvables qui n’ont pas pu financer leur projet, des parcours résidentiels qui n’ont pas pu se concrétiser, des projets qui n’ont pas contribué à faire vivre toute la chaîne du logement.
Lorsque le risque est maîtrisé, donnons aux banques la capacité de prêter, aux intermédiaires les moyens de jouer leur rôle d’accompagnement, et aux ménages des possibilités de concrétiser leur projet.
👉 Redonnons de l’oxygène au crédit pour redonner de l’élan au logement.
Bruno ROULEAU Julie BACHET VotrAsso Lionel Causse Vincent Jeanbrun Norbert FANCHON Valérie Létard Emmanuel LEGRAS Thierry Vandecasteele Daniel Baal